생계급여 받을 수 있나요? '소득인정액'부터 계산해야 압니다
결론부터 말하면, 생계급여를 받을 수 있는지는 '월급이 얼마냐'가 아니라 '소득인정액이 선정기준 이하냐'로 정해집니다. 소득인정액은 소득평가액과 재산의 소득환산액을 더한 값이며, 집이나 예금 같은 재산이 있으면 실제 소득이 적어도 재산만큼 소득이 '있는 것처럼' 더해져 계산이 달라집니다.
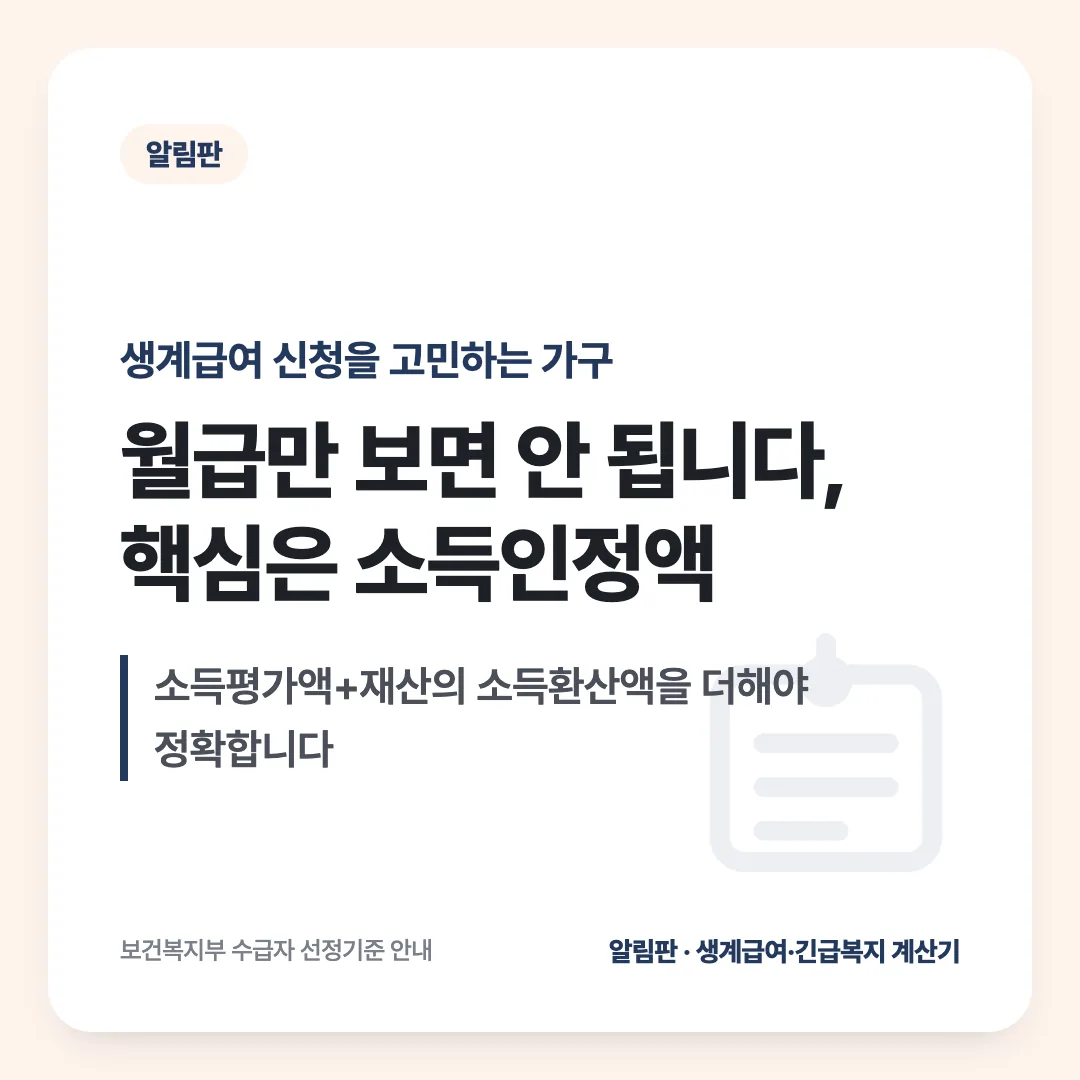
소득인정액 = 소득평가액 + 재산의 소득환산액
보건복지부가 안내하는 기초생활보장 수급자 선정기준에 따르면, 수급권자 가구의 소득인정액이 급여종류별 선정기준 이하인 경우에 해당 급여를 받을 수 있습니다. 여기서 소득인정액은 두 가지를 더한 값입니다. 하나는 소득평가액으로, 근로소득·사업소득·연금 같은 실제소득에서 몇 가지 지출비용과 공제를 뺀 금액입니다. 다른 하나는 재산의 소득환산액으로, 집·땅·예금처럼 가진 재산에서 일정한 소득이 나온다고 간주해 계산하는 금액입니다. 둘을 더한 값이 2026년 생계급여 선정기준인 1인 가구 820,556원, 4인 가구 2,078,316원 이하여야 생계급여 대상이 됩니다.
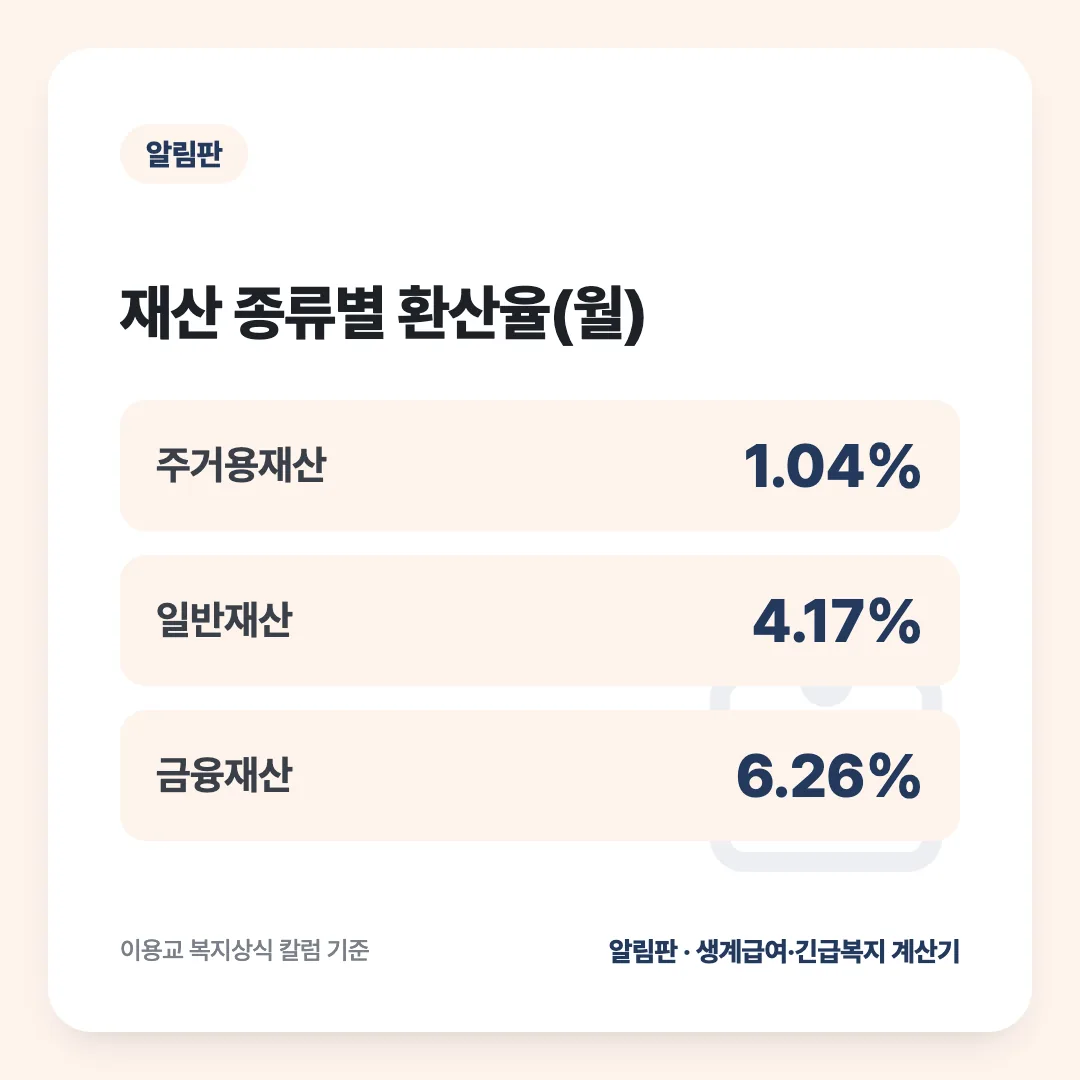
재산 종류별로 계산 방식이 다르다
재산의 소득환산액을 계산할 때는 재산 종류마다 다른 환산율이 적용됩니다. 복지 전문가 이용교 교수의 복지상식 칼럼에 따르면 주거용 재산은 월 1.04%, 일반재산(토지·건물 등)은 월 4.17%, 금융재산(예금·보험·주식 등)은 월 6.26%의 환산율이 쓰입니다. 같은 금액이라도 재산 종류에 따라 소득으로 환산되는 비율이 다르다는 뜻입니다. 자동차는 재산 중에서도 별도 기준이 적용되고 종류·배기량에 따라 계산이 또 달라지는데, 이 글에서는 다루지 않으니 정확한 적용은 계산기나 주민센터로 확인해야 합니다.
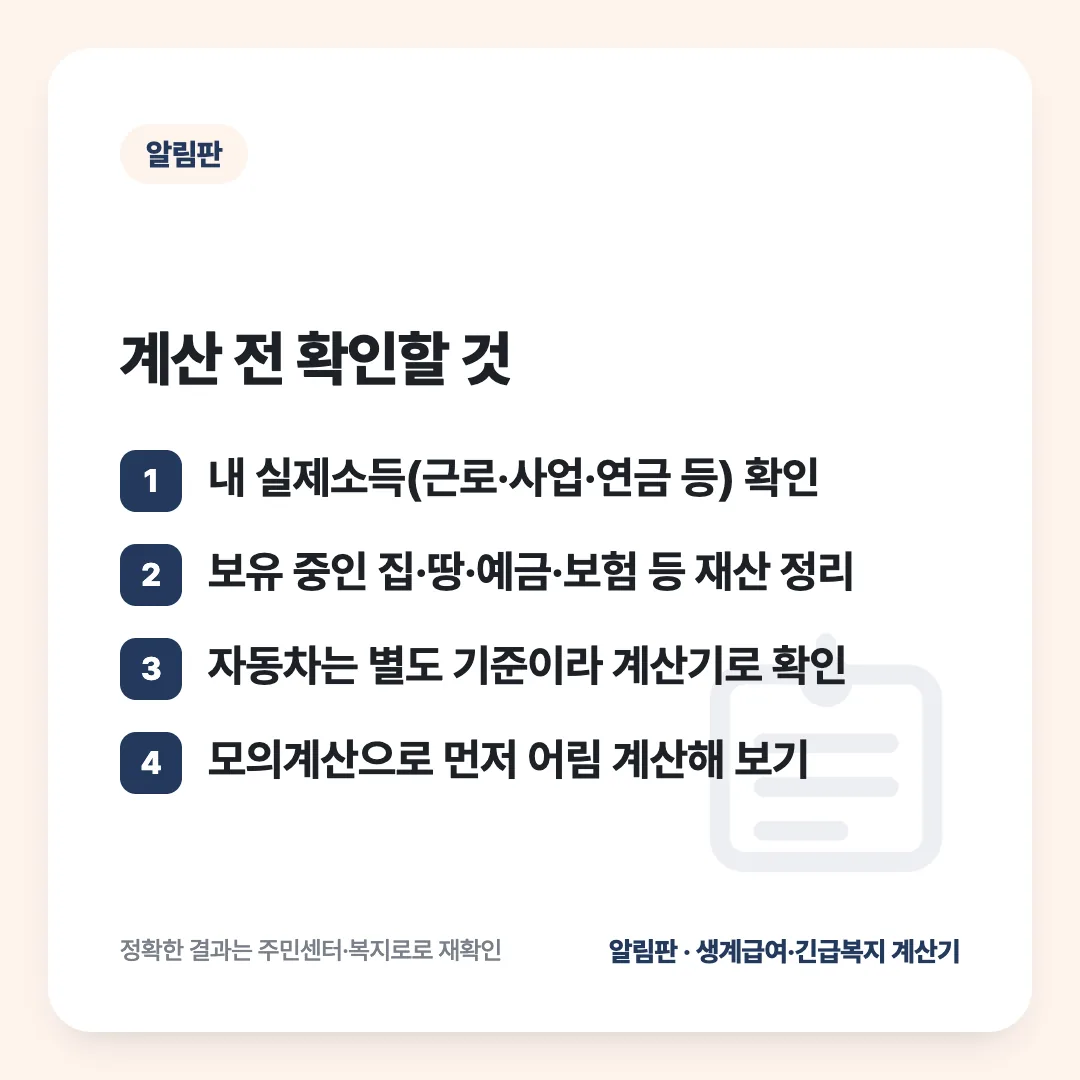
소득평가액도 월급 그대로가 아니다
소득평가액 역시 통장에 들어오는 월급 전액을 그대로 쓰지 않습니다. 실제소득에서 일하는 데 드는 지출비용이나 일정한 공제를 뺀 뒤의 금액으로 다시 계산됩니다. 그래서 같은 월급을 받는 두 가구라도 가구 구성이나 소득 종류가 다르면 소득평가액이 달라질 수 있습니다. 정확한 공제 항목과 금액은 가구 상황마다 다르게 적용되므로, 이 글에서 다루는 전체 구조를 이해한 다음 실제 금액은 계산기나 주민센터 상담으로 확인하는 것이 정확합니다. 소득 종류가 근로·사업·연금처럼 여러 가지로 섞여 있는 가구일수록 이 차이가 크게 벌어지므로 더욱더 꼼꼼히 따져 봐야 합니다.
왜 직접 계산해 보는 게 중요한가
소득인정액 구조를 모르면 '월급이 선정기준보다 조금 많아서 못 받는다'고 섣불리 포기하거나, 반대로 '집이 있으니 당연히 탈락'이라고 단정하는 경우가 많습니다. 하지만 실제로는 재산에서 기본재산액과 부채를 먼저 빼고 남은 금액에만 환산율을 적용하기 때문에, 집이 있어도 소득인정액이 생각보다 낮게 나오는 경우가 적지 않습니다. 반대로 금융재산이 많으면 환산율이 더 높아 예상보다 소득인정액이 크게 나올 수도 있습니다. 결국 어림짐작보다는 내 소득과 재산을 하나씩 넣어 직접 계산해 보는 것이 가장 정확하며, 비슷한 소득이라도 가구마다 결과가 다르게 나올 수 있다는 점을 염두에 두어야 합니다.
기본재산액과 부채는 먼저 빼고 계산한다
재산의 소득환산액을 구할 때는 가진 재산 전체에 바로 환산율을 곱하지 않습니다. 먼저 생활에 꼭 필요한 최소한의 재산으로 인정되는 기본재산액과, 은행 대출 같은 부채를 뺀 나머지 금액에만 환산율이 적용됩니다. 금융재산도 일정 금액까지는 기본적으로 빼 주는 공제가 있어, 통장에 돈이 조금 있다고 바로 소득으로 잡히는 것은 아닙니다. 다만 기본재산액 공제 금액은 사는 지역에 따라 다르게 적용되므로, 정확한 금액은 이 글에서 다루지 않고 계산기와 주민센터 확인으로 안내합니다.
정리
출처
· 보건복지부 — 기초생활보장 수급자 선정기준(소득인정액 산정방식) — https://www.mohw.go.kr/menu.es?mid=a10708010300
· 이용교 복지상식(브런치) — 가구 소득인정액을 이렇게 계산한다(재산의 소득환산율) — https://brunch.co.kr/@@gfMS/79