 기초생활수급
일하면서 모으면 1,080만원? 희망저축계좌로 탈수급하는 법
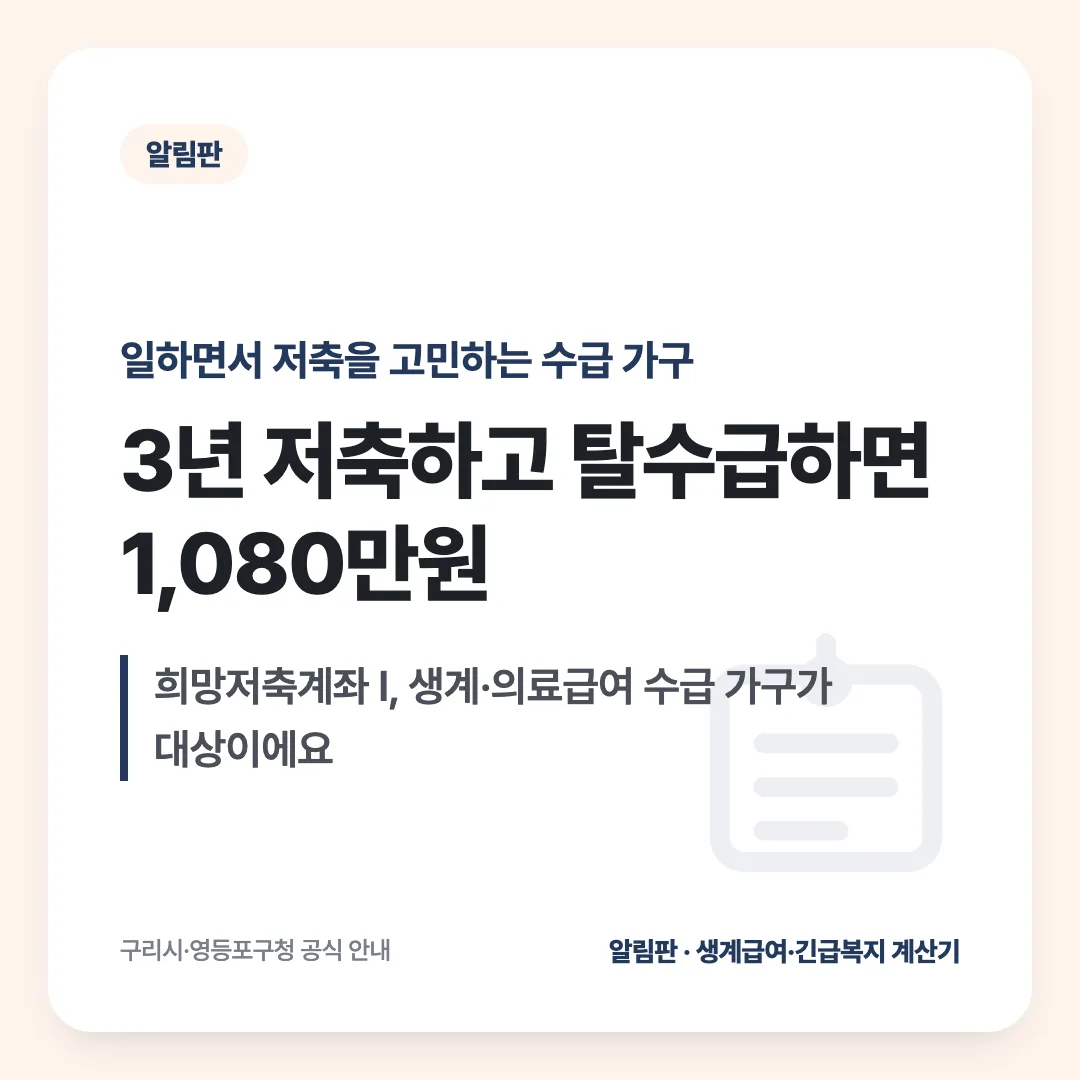
결론부터 말하면, 희망저축계좌는 일하는 저소득 가구가 매달 일정액을 저축하면 정부가 매달 고정 금액을 추가로 적립해 주는 자산형성 통장입니다. 경기 구리시·서울 영등포구가 공통으로 안내하는 내용에 따르면, 희망저축계좌 I에 가입해 3년간 유지하고 그 기간이 끝난 뒤 6개월 안에 수급자 지위를 벗어나면 정부지원금 최대 1,080만원을 본인 저축액과 함께 받을 수 있습니다.
희망저축계좌 I — 일하는 생계·의료급여 수급 가구
희망저축계좌 I의 대상은 생계·의료급여를 받으면서 일하고 있는 가구 중, 가구 전체의 근로·사업소득이 일정 기준(기준중위소득 40%의 60%) 이상인 가구입니다. 매달 10만원부터 최대 50만원까지 본인이 저축액을 자유롭게 정할 수 있고, 저축액과 관계없이 정부는 매달 30만원씩 똑같이 적립해 줍니다. 3년을 꾸준히 채우면 정부지원금만 1,080만원이 쌓이고, 여기에 본인이 저축한 금액과 탈수급장려금 같은 추가지원금(자활근로자는 내일키움장려금 포함)까지 더해 받게 됩니다.
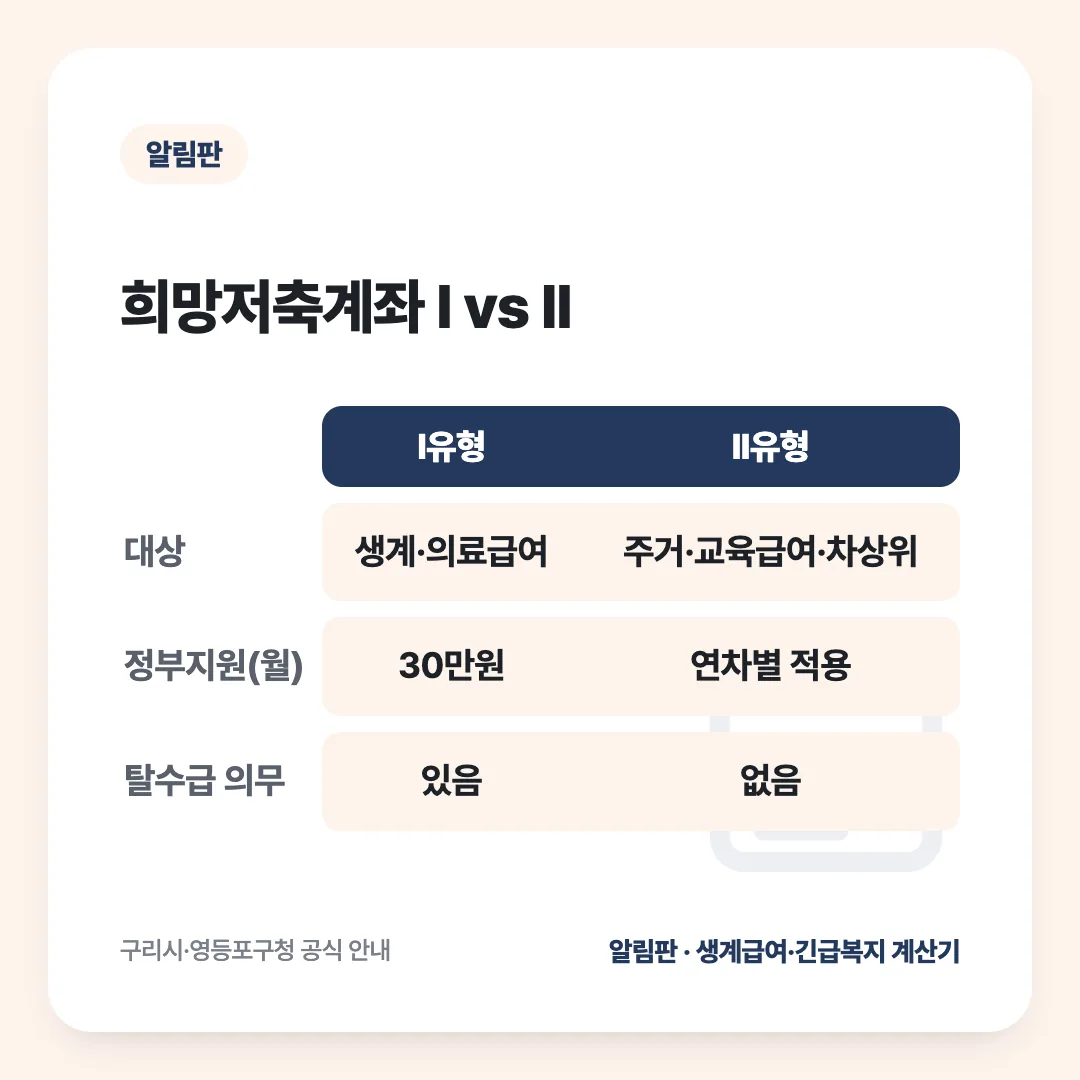
| 구분 | 대상 | 정부지원(월) | 3년 총 정부지원 |
|---|---|---|---|
| 희망저축계좌 I | 일하는 생계·의료급여 수급 가구 | 30만원(고정) | 1,080만원 |
| 희망저축계좌 II | 일하는 주거·교육급여 수급 가구·차상위계층 | 10만원대(연차별 적용) | 가입 시점·연차에 따라 다름 |
탈수급이 조건이다 — I유형의 핵심
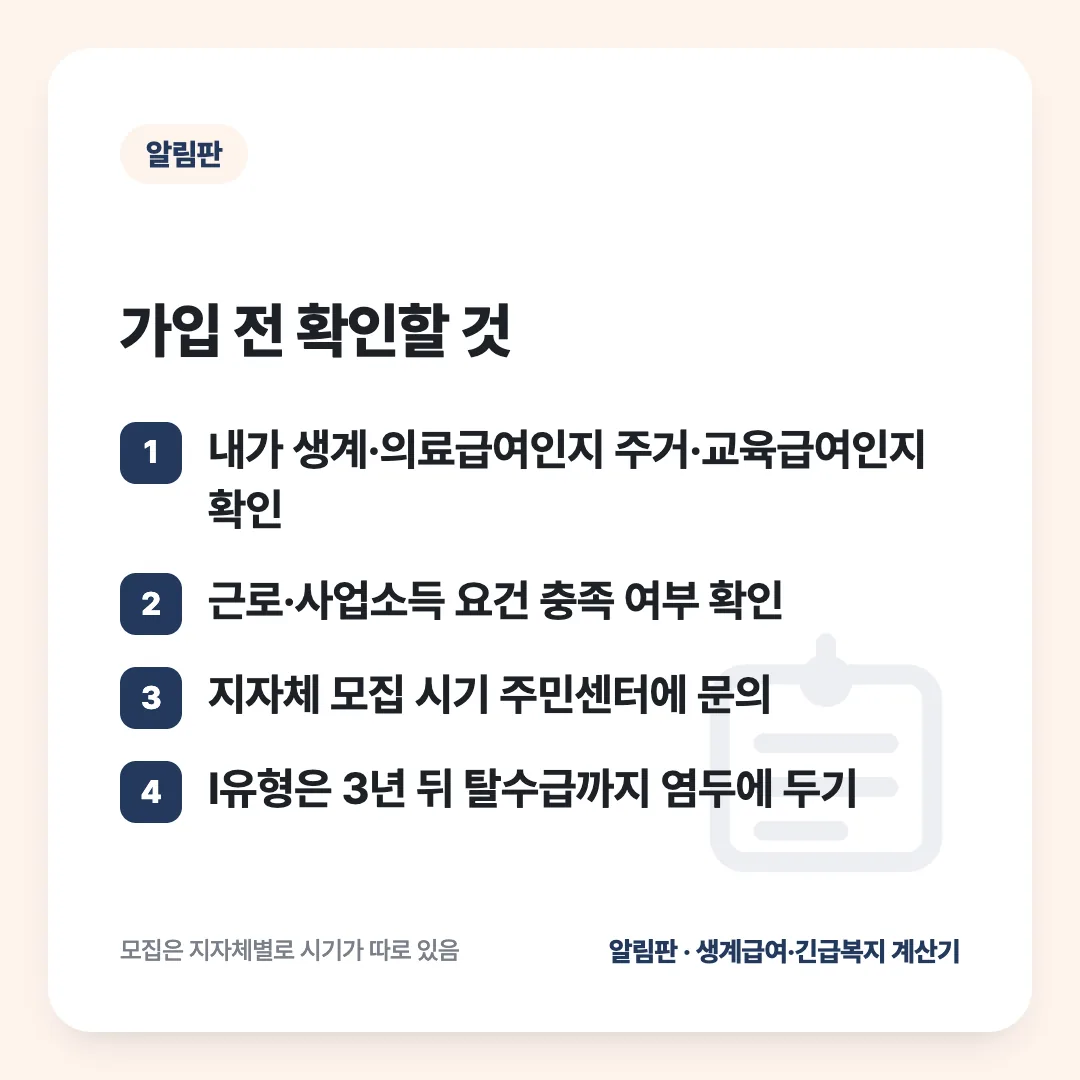
희망저축계좌 I에서 가장 중요한 조건은 '탈수급'입니다. 3년 만기를 채운 뒤 6개월 이내에 생계·의료급여 수급자 지위에서 벗어나야 정부지원금 전액을 지급받을 수 있습니다. 즉 저축만 열심히 한다고 끝나는 것이 아니라, 저축 기간이 끝날 무렵 소득이 늘어 수급자에서 벗어나는 것까지가 목표로 설계된 통장입니다. 일하면서 소득을 꾸준히 늘려가는 가구에게는 저축과 탈수급을 동시에 준비할 수 있는 좋은 수단이 될 수 있습니다. 만약 3년 만기를 채우지 못하고 중도에 해지하거나, 만기 후 6개월 안에 탈수급하지 못하면 정부지원금을 전액 받지 못하거나 일부만 받게 될 수 있으므로, 가입 전에 3년이라는 기간을 꾸준히 유지할 수 있는지부터 스스로 가늠해 보는 것이 중요합니다.
희망저축계좌 II — 주거·교육급여 수급 가구와 차상위계층
희망저축계좌 II는 주거급여나 교육급여를 받는 가구, 그리고 차상위계층 중 근로활동을 하고 있는 가구가 대상입니다. 탈수급 의무는 없고, 3년간 근로활동을 지속하면서 정해진 교육(10시간 이상, 집합교육 2시간 이상 포함)을 이수하고 사례관리에 6회 참여하는 것이 조건입니다. 정부지원금은 I유형보다 적게 설계돼 있는데, 서울 영등포구청 안내에 따르면 2025년 이후 새로 가입하는 사람부터는 1년차 월 10만원, 2년차 월 20만원, 3년차 월 30만원으로 해마다 지원액이 늘어나는 방식이 적용되고 있습니다. 가입 시점에 따라 적용되는 지원 방식이 다를 수 있으므로, 정확한 지원 금액은 가입 상담 때 담당 주민센터에서 본인의 가입 연차 기준으로 다시 확인하는 것이 정확합니다.
신청 방법
두 유형 모두 거주지 관할 읍·면·동 주민센터에서 신청할 수 있고, 지자체마다 연중 모집 시기가 정해져 있어 수시로 받지 않는 경우가 많습니다. 내가 생계·의료급여 수급자인지, 주거·교육급여 수급자인지부터 먼저 확인하고 싶다면 기준표를 참고하고, 신청이 가능한 시기인지는 주민센터에 미리 전화로 물어보는 것이 헛걸음을 줄이는 방법입니다. 모집 공고가 뜨면 선착순이나 심사를 거쳐 대상자를 뽑는 지자체도 있으므로, 가입을 생각하고 있다면 평소 틈틈이 거주지 주민센터나 구청 홈페이지의 복지 소식을 챙겨 보는 것도 좋은 방법입니다.
정리
출처
· 경기 구리시 — 희망저축계좌 I·II 대상·저축액·정부지원금·탈수급조건 안내 — https://www.guri.go.kr/www/contents.do?key=3934
· 서울 영등포구청 — 희망저축계좌 I·II 비교 안내 — https://www.ydp.go.kr/www/contents.do?key=3288